- L’assurance PNO (propriétaire non occupant) est obligatoire en copropriété et fortement recommandée pour tout bailleur.
- Elle couvre les périodes sans locataire, les dommages non couverts par l’assurance du locataire, et votre responsabilité civile en tant que propriétaire.
- Le prix moyen tourne autour de 100 à 200 euros par an selon la surface, la localisation et les garanties choisies.
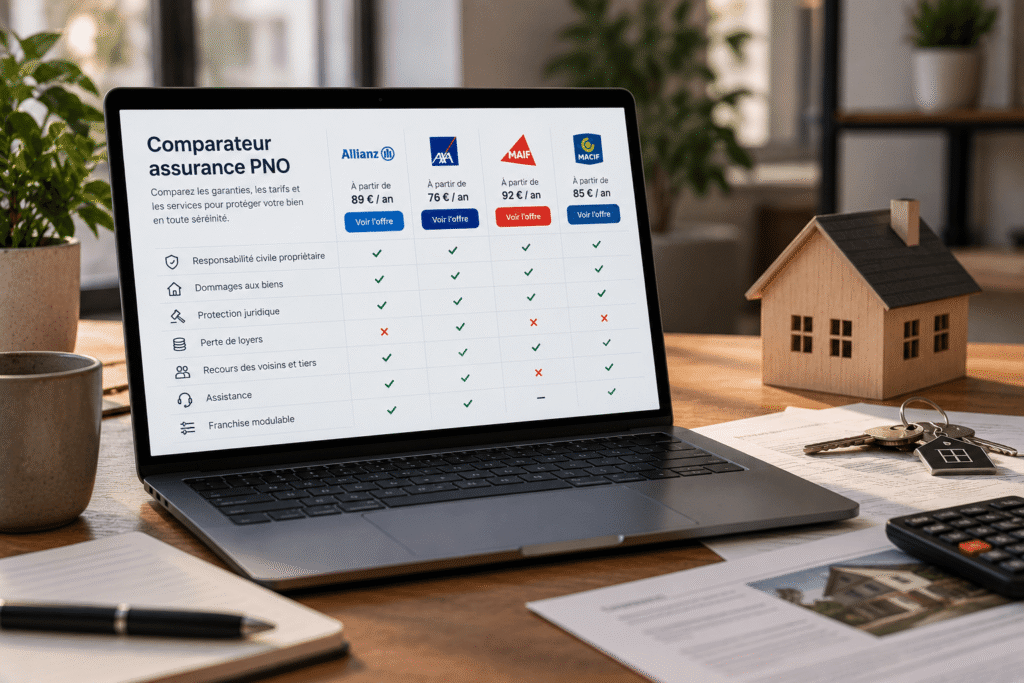
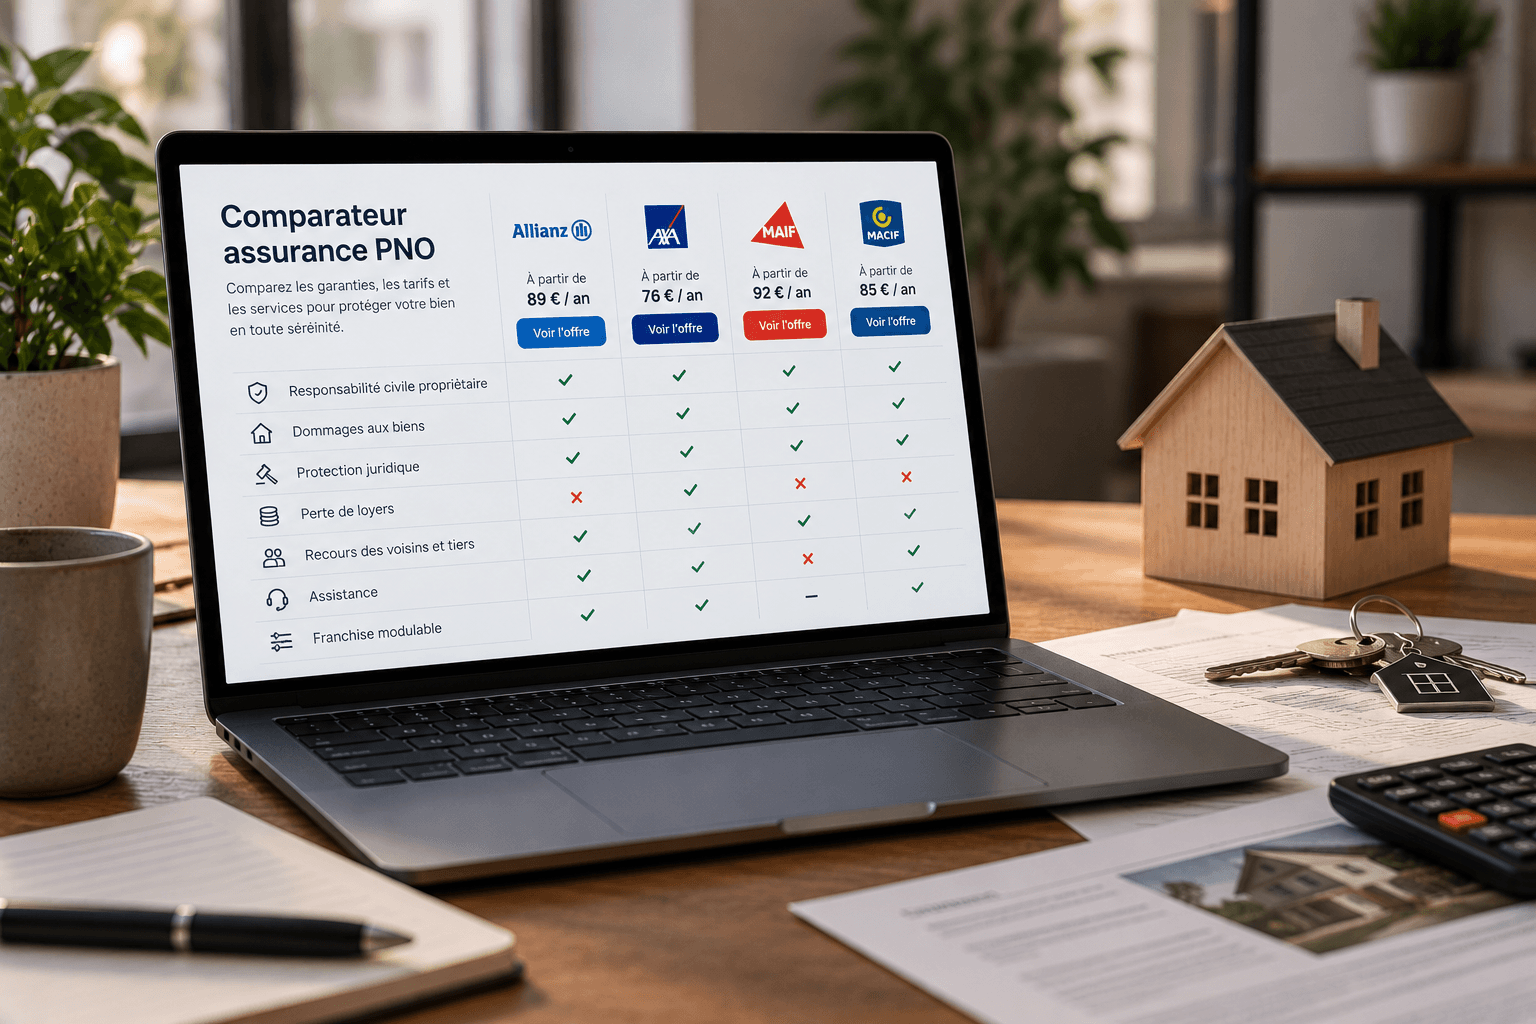
- Utiliser un comparateur assurance PNO permet de mettre en concurrence plusieurs offres en quelques minutes, sans engagement.
Un logement vide entre deux locataires. Un dégât des eaux qui survient un samedi matin, alors que personne ne réside dans l’appartement. Qui paie ? Si vous n’avez pas souscrit d’assurance propriétaire non occupant, la réponse est simple : vous. Et uniquement vous. C’est la situation que j’explique régulièrement aux propriétaires bailleurs que j’accompagne sur la Côte d’Opale. Beaucoup l’ignorent encore.
L’assurance PNO est un sujet qui mérite d’être traité clairement, sans jargon inutile. Voici ce que vous devez vraiment savoir avant de passer par un comparateur — et comment en tirer le meilleur parti.
Qu’est-ce que l’assurance PNO, concrètement ?
PNO signifie propriétaire non occupant. C’est une assurance habitation spécifiquement conçue pour les propriétaires qui ne vivent pas dans leur logement — parce qu’ils le louent, parce qu’il est vacant, ou parce qu’il s’agit d’une résidence secondaire.
Une assurance habitation classique couvre l’occupant du logement. Quand vous êtes locataire, vous prenez votre propre assurance. Mais quand vous êtes propriétaire bailleur, votre rôle change. Vous restez responsable du bâti, des parties qui vous appartiennent, et des dommages que votre bien pourrait causer à des tiers. L’assurance du locataire ne vous protège pas, elle.
C’est là qu’intervient l’assurance PNO : elle comble le vide entre ce que couvre votre locataire et ce que couvre la copropriété (si elle existe). Elle vous protège en tant que propriétaire, pas en tant qu’occupant.
L’assurance PNO est-elle obligatoire ?
Oui, dans un cas précis. Depuis la loi Alur de 2014, l’assurance PNO est obligatoire pour tout propriétaire en copropriété. Peu importe que votre appartement soit loué ou vacant. Si vous êtes copropriétaire, vous devez être couvert.
Pour une maison individuelle en location, elle n’est pas légalement imposée. Mais rester sans couverture, c’est prendre un risque réel. Un sinistre sans locataire en place — incendie, fuite d’eau, vandalisme — et c’est vous qui assumez tout. Sans filet.
En pratique, je recommande l’assurance PNO à tous les propriétaires bailleurs, maison ou appartement. Le coût est faible. Le risque de s’en passer, non.
Quelles garanties couvre une assurance propriétaire non occupant ?
Les contrats varient d’un assureur à l’autre, mais on retrouve systématiquement un socle de garanties de base :
- Responsabilité civile propriétaire : couvre les dommages que votre bien cause à autrui (un bout de gouttière qui tombe, une fuite qui touche l’appartement du dessous).
- Incendie et explosion
- Dégâts des eaux
- Événements climatiques (tempête, grêle, neige)
- Catastrophes naturelles et technologiques
- Bris de vitre
À cela s’ajoutent des garanties optionnelles que vous pouvez activer selon votre situation :
- Loyers impayés (GLI) — la garantie loyers impayés est souvent proposée en option. Elle peut changer la vie d’un bailleur. Pour aller plus loin sur ce sujet, la garantie Visale est une alternative publique gratuite qui mérite aussi d’être connue.
- Détérioration immobilière : couvre les dégradations causées par le locataire au-delà du dépôt de garantie.
- Vacance locative : certains contrats prennent en charge une partie du manque à gagner pendant une période sans locataire.
- Protection juridique : en cas de litige avec un locataire ou un voisin.
Attention : toutes ces options ne sont pas incluses par défaut. C’est précisément pour ça qu’utiliser un comparateur assurance PNO est utile — vous voyez d’un coup d’oeil ce que chaque offre inclut ou non.
Combien coûte une assurance PNO ?
C’est souvent la première question. La bonne nouvelle : l’assurance PNO reste l’une des assurances les moins chères du marché immobilier.
| Type de bien | Fourchette annuelle indicative |
|---|---|
| Studio / T1 (moins de 30 m²) | 60 à 100 € |
| Appartement T2/T3 | 100 à 160 € |
| Maison individuelle | 150 à 250 € |
| Bien avec options (GLI, dégradations) | 250 à 450 € |
Ces chiffres varient selon plusieurs critères : la surface du logement, sa localisation (une ville touristique comme Le Touquet n’est pas traitée comme une commune rurale), l’ancienneté du bâti, et bien sûr les garanties souscrites.
Bonne nouvelle supplémentaire : les cotisations PNO sont déductibles des revenus fonciers si vous louez votre bien en régime réel. Concrètement, la charge nette est encore plus faible qu’il n’y paraît.
Pourquoi passer par un comparateur assurance PNO plutôt que d’aller directement chez un assureur ?
Question légitime. Voici ce que j’observe sur le terrain.
Beaucoup de propriétaires souscrivent leur assurance PNO par défaut, chez le même assureur que leur résidence principale. C’est pratique. Ce n’est pas toujours le moins cher, ni le mieux adapté.
Un comparateur assurance PNO vous permet de :
- Obtenir plusieurs devis en moins de 5 minutes, sans avoir à appeler chaque assureur.
- Comparer les garanties réelles, pas seulement les prix. Deux contrats à 120 €/an peuvent avoir des niveaux de couverture très différents.
- Identifier les options qui correspondent à votre situation (bien loué toute l’année, saisonnier, vacant).
- Repérer les exclusions cachées — un comparateur sérieux les met en évidence.
La limite du comparateur : il ne remplace pas un conseil humain sur des situations complexes. Un logement classé monument historique, une location saisonnière sur la Côte d’Opale avec des revenus variables, un immeuble entier en copropriété horizontale — là, il faut souvent aller plus loin qu’un formulaire en ligne.
Ce que j’observe sur le terrain : les erreurs fréquentes des propriétaires bailleurs
Dix-huit ans de métier, des centaines de transactions sur le littoral. Voici ce que je vois revenir régulièrement.
Erreur n°1 : croire que l’assurance du locataire suffit. Non. Elle couvre le locataire, pas vous. Si votre locataire ne renouvelle pas son assurance (ça arrive), ou si un sinistre survient pendant la période de vacance entre deux baux, vous n’êtes pas couvert.
Erreur n°2 : ne pas déclarer la nature exacte du bien. Résidence secondaire, location nue, location meublée, location saisonnière — ce n’est pas la même chose pour un assureur. Un contrat mal rempli peut entraîner une exclusion de garantie au moment du sinistre.
Erreur n°3 : ignorer le délai de carence. Certains contrats prévoient un délai avant que les garanties s’appliquent. Si vous souscrivez juste après un sinistre (ou juste avant), vous pourriez ne pas être indemnisé. À vérifier avant signature.
Erreur n°4 : négliger la garantie recours des tiers. Si votre locataire ne dispose pas d’assurance et cause un dégât à votre voisin, vous pouvez être mis en cause. La responsabilité civile propriétaire de votre contrat PNO vous protège dans ce cas.
Ces questions d’organisation du patrimoine locatif rejoignent d’ailleurs celles que se posent les investisseurs sur l’investissement immobilier passif : comment sécuriser ses revenus sans y passer ses week-ends.
Comment bien utiliser un comparateur assurance PNO : la méthode
Avant de lancer votre comparaison, préparez ces informations :
- Type de bien : appartement ou maison, surface habitable, année de construction.
- Situation locative actuelle : loué, vacant, saisonnier.
- Localisation exacte (la zone géographique influence le tarif).
- Présence ou non d’une copropriété — et ce que couvre déjà l’assurance de l’immeuble.
- Vos priorités : vous voulez juste la couverture de base, ou vous souhaitez ajouter la GLI ou la protection contre les dégradations ?
Une fois ces éléments en main, comparez en regardant dans cet ordre : les garanties incluses d’abord, les exclusions ensuite, le prix en dernier. Un contrat 30 % moins cher qui exclut les dégâts des eaux en cas de logement vacant, c’est un mauvais calcul.
Pensez aussi à vérifier le plafond d’indemnisation pour chaque garantie. Deux contrats peuvent couvrir « les dégradations immobilières » — l’un jusqu’à 3 000 €, l’autre jusqu’à 15 000 €. La différence est loin d’être anodine.
Si vous réfléchissez à investir dans un bien à mettre en location, les aspects financiers globaux — dont l’assurance fait partie — sont bien détaillés dans notre article sur la prime immobilière et le rendement locatif.
Questions fréquentes
L’assurance PNO remplace-t-elle l’assurance du locataire ?
Non. Ce sont deux contrats distincts qui se complètent. Le locataire reste tenu de s’assurer pour ses propres biens et sa propre responsabilité. L’assurance PNO intervient sur ce que l’assurance du locataire ne couvre pas — notamment la responsabilité civile du propriétaire et les sinistres survenus hors période de location.
Peut-on assurer plusieurs logements avec une seule assurance PNO ?
Oui. Certains assureurs proposent des contrats multi-logements, particulièrement adaptés aux propriétaires qui possèdent plusieurs biens en location. C’est souvent plus économique qu’un contrat par logement. À explorer si vous avez deux appartements ou plus.
La cotisation PNO est-elle déductible des impôts ?
Oui, si vous déclarez vos revenus locatifs au régime réel (et non au régime micro-foncier). La cotisation d’assurance PNO fait partie des charges déductibles des revenus fonciers. Un point à vérifier avec votre comptable ou votre conseiller fiscal selon votre situation.
Mon logement est en location saisonnière. Suis-je concerné ?
Absolument. La location saisonnière présente même des risques spécifiques : forte rotation des occupants, périodes de vacance régulières, risque de dégradation. Certains assureurs proposent des contrats adaptés à ce type de location. Précisez-le clairement lors de votre comparaison.